O fim da 6×1 saiu das manchetes. O custo, não.
- 3 de novembro de 2026
Categorias: Direito Trabalhista
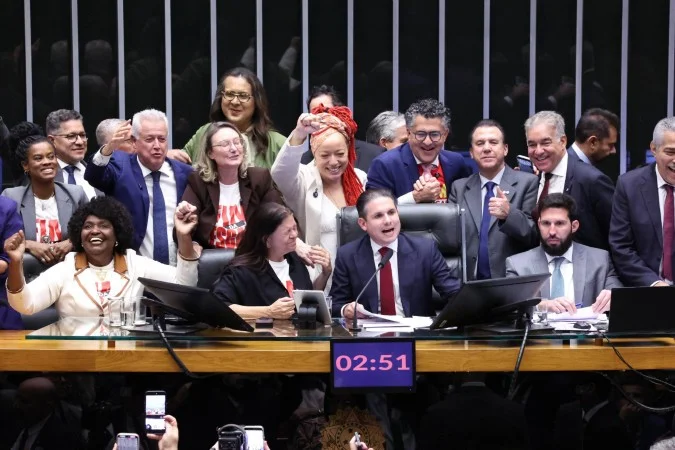
Em 16 de outubro, o Congresso promulgou a Emenda Constitucional 141. Três semanas depois, o tema já perdeu espaço no noticiário. Nas empresas, ele mal começou. Em 16 de dezembro, daqui a seis semanas, a jornada máxima cai para 42 horas semanais, com dois dias de repouso e sem redução de salário. Em dezembro de 2027, cai para 40.
Quase tudo o que se escreveu até aqui tratou a mudança como assunto de RH: escalas, banco de horas, convenção coletiva. Essa parte é necessária, mas é a mais óbvia. Na mesa dos sócios, a conversa é outra. A mudança mexe em margem, em caixa e no valor da empresa. Se for mal conduzida, mexe também no patrimônio de quem é dono.
O impacto não é uniforme. A jornada média efetivamente trabalhada no Brasil foi de 38,4 horas semanais em 2024, já abaixo do novo teto. O peso cai sobre quem opera perto do limite e depende de equipes presentes em horário fixo: comércio, alimentação, segurança, limpeza, hotelaria, logística e saúde. Para esse grupo, o valor da hora sobe cerca de 10%, e horas extras e adicionais sobem junto. Manter a cobertura sete dias por semana pode exigir de 10% a 20% mais pessoal. A CNC projeta até 21% a mais de folha no comércio.
Por isso, há quatro perguntas que deveriam estar na pauta da próxima reunião de sócios, e não só na do RH.
1. Quem financia o intervalo?
O custo novo começa em dezembro. A receita que o compensa demora: é preciso renegociar, faturar e esperar o prazo do cliente. Um estudo do Grupo Assertif, divulgado pela Forbes, calculou que uma prestadora de serviços com faturamento de R$ 1 milhão por mês precisaria de R$ 85 mil a mais só para preservar a reserva mínima de caixa, se o reajuste virasse recebimento apenas no sexto mês.
Cobrir esse buraco é uma decisão societária. Pode ser aporte de capital, empréstimo do sócio, crédito bancário com aval pessoal ou retenção de lucros. Cada caminho muda o controle, a tributação e o risco de quem assina. Num ano em que dividendos acima de R$ 50 mil mensais passaram a ter retenção de 10%, distribuir lucro agora para reaportar depois pode ser o caminho mais caro. Créditos tributários também podem ajudar, mas só entram na conta depois de verificados, habilitados e com prazo de realização conhecido. Tratar tese tributária como dinheiro em caixa é um erro comum, e caro.
2. Seus contratos repassam o custo ou absorvem o custo?
Contratos de prestação continuada com reajuste anual por índice, e sem gatilho para mudança legislativa, deixam a empresa pagando a diferença sozinha até o próximo aniversário do contrato. Cláusulas de reequilíbrio bem redigidas encurtam esse período. Em contratos com o poder público, o pedido de reequilíbrio econômico-financeiro precisa ser instruído agora, com memória de cálculo, e não depois que o prejuízo já estiver no balanço.
3. Quanto vale sua empresa depois de dezembro?
Folha maior reduz o EBITDA. Numa avaliação por múltiplo, cada real de margem perdida tira várias vezes esse valor do preço da empresa. Quem negocia uma venda, a entrada de um investidor ou uma sucessão precisa refazer as contas e rever cláusulas de ajuste de preço, earn-out e garantias sobre passivo trabalhista. Escalas mantidas na informalidade viram passivo contingente, e é na due diligence que ele aparece.
4. O risco trabalhista chega ao seu CPF?
Na Justiça do Trabalho, a desconsideração da personalidade jurídica é aplicada com muito mais facilidade do que na esfera cível. Uma transição mal formalizada gera horas extras calculadas sobre uma hora mais cara, e essa conta pode alcançar o patrimônio pessoal dos sócios. A separação entre o patrimônio da empresa e o da família se faz antes de o passivo existir. Feita depois, não protege e ainda cria um problema novo.
O período de transição foi pensado para permitir planejamento. Até 16 de dezembro, essas decisões podem ser tomadas com calma e por escolha. Depois disso, continuam possíveis, mas sob pressão e com o custo já correndo.
No SAA, dizemos que pensamos como empresa e atuamos como advogados. O fim da 6×1 é um bom teste dessa frase: o problema trabalhista é a parte menor, e o que está em jogo é a estrutura. Se a sua empresa opera em escala estendida e essas quatro perguntas ainda não têm resposta, vale conversar antes de dezembro.
E na sua empresa: essa discussão está no RH ou na mesa dos sócios?